La part du dollar dans les réserves recule, les banques centrales achètent de l'or
Le rival, c'est l'or — et l'or ne règle aucune cargaison
Ce qui prend des parts au dollar, c'est le métal : il ne sert aucun coupon, ne règle aucun paiement, n'achète rien. La pression sur le dollar est intérieure, et elle est budgétaire.
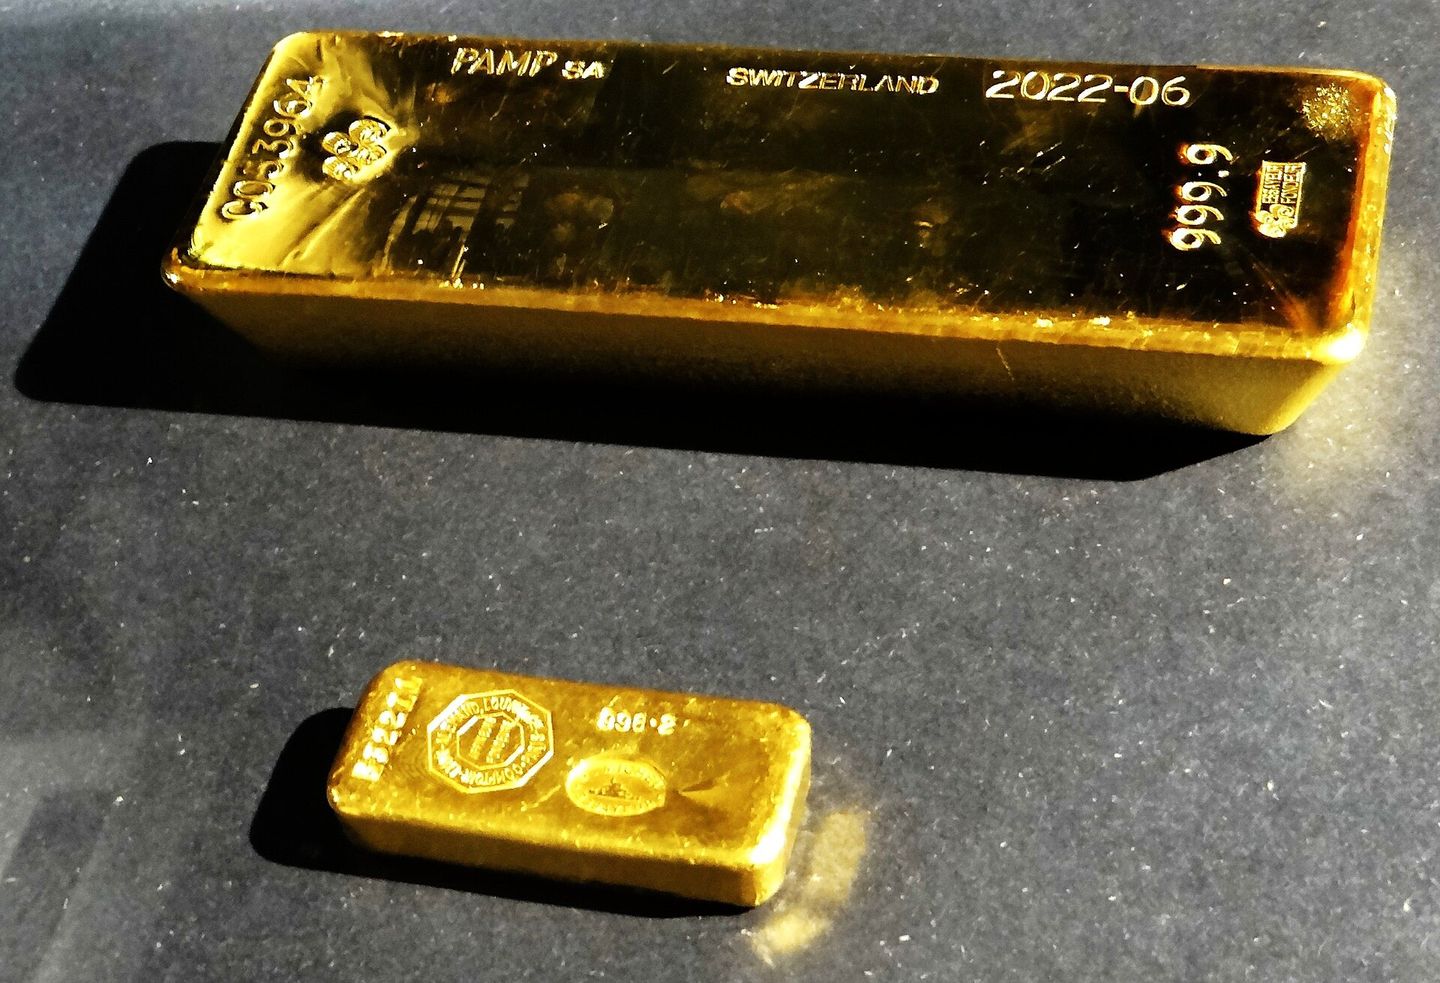
Lisez les chiffres des réserves comme on lit un marché, et la réponse ne souffre aucune ambiguïté : le concurrent, c'est l'or. Il représente désormais 27 % des réserves des banques centrales, contre 22 % pour les Treasuries et 15 % pour l'euro — une première depuis 1996 — et les achats du deuxième trimestre 2026 ont atteint un record de 289 tonnes, soit 62 % de plus qu'un an plus tôt. Ce sont les sanctions financières occidentales contre la Russie qui ont accéléré ce mouvement, et c'est dans cette accélération que tout se joue.
Encore faut-il voir ce que l'or n'est pas. Il ne sert aucun coupon. Il ne règle aucun paiement. Aucun exportateur n'a jamais été payé en lingots pour une cargaison de quoi que ce soit, et aucune banque centrale n'a jamais alimenté son système bancaire en liquidité dollar, en pleine crise, en expédiant des lingots. Un actif de réserve que l'on ne peut pas dépenser est une couverture détenue à côté du dollar, et non un remplaçant candidat à sa fonction.
Un vote pour l'or n'est pas un vote pour une autre monnaie. C'est un vote pour l'absence de monnaie, et la victoire n'est pas du tout la même.
Le signal le plus net porte sur la conservation. Les banques centrales reconsidèrent le lieu de dépôt du métal : elles sortent leurs lingots de la Fed de New York et de la Banque d'Angleterre pour les rapatrier chez elles. Le grief est plus étroit et plus dur que tout ce que l'on peut dire du rôle du dollar — confiance dans l'actif, défiance envers le coffre — et c'est la seule pièce du dossier qui devrait coûter des nuits à un responsable du Trésor.
Ce qui pèse réellement sur le dollar n'est pas à l'extérieur. La charge nette d'intérêts de la dette fédérale devrait atteindre environ mille milliards de dollars sur l'exercice 2026, contre 885 milliards pour la défense nationale, et c'est le poste du budget qui progresse le plus vite. C'est une question intérieure, de dette et de stabilité de la politique économique, et la réponse sera intérieure elle aussi. Le verdict du marché sur les solutions de rechange n'a pas bougé : on est passé de l'absence d'alternative à des alternatives réticentes — l'euro bloqué sur l'émission commune, le renminbi toujours régional — et il reste très difficile de concurrencer le dollar sans un marché qui ressemble, même de loin, au marché des Treasuries.
Qu'on lise les chiffres des réserves comme un marché et non comme une fable morale, et la réponse ne souffre aucune ambiguïté : le concurrent, c'est l'or. Il pèse désormais 27 % des réserves des banques centrales, contre 22 % pour les Treasuries et 15 % pour l'euro — la première fois que le métal passe en tête depuis 1996 — et le deuxième trimestre 2026 a vu un record de 289 tonnes achetées, soit 62 % de plus qu'un an plus tôt. Ce sont les sanctions financières occidentales contre la Russie qui ont accéléré le mouvement, et les gérants de réserves qui ont vu les avoirs d'une banque centrale devenir inutilisables du jour au lendemain en ont tiré la conclusion qu'un fiduciaire est payé pour tirer.
Voyons ensuite ce que l'or n'est pas, car l'omission fait tout l'argument. Il ne verse aucun coupon : le détenir coûte le rendement abandonné sur les Treasuries qu'il a remplacés. Il ne règle aucun paiement : jamais un exportateur n'a été payé en lingots pour une cargaison, jamais une banque centrale n'a alimenté son système bancaire en liquidité dollar au plus fort d'une crise en expédiant des barres par-dessus un océan. Il ne se mobilise pas en pension à grande échelle en période de tension. Un actif de réserve qu'on ne peut pas dépenser est une couverture détenue à côté du dollar, pas un candidat à son poste.
Le distinguo importe, car les deux questions sont sans cesse confondues. « Les banques centrales détiennent-elles moins de dollars ? » et « le dollar perd-il son rôle ? » sont deux questions distinctes, aux réponses distinctes. Le rôle est un faisceau de fonctions — facturation, règlement, financement, l'actif vers lequel une banque centrale se tourne quand ses banques ne parviennent plus à se refinancer — et l'or n'en remplit exactement aucune. Un monde où les gérants de réserves détiennent davantage de métal tout en continuant de facturer, de régler et de se financer en dollars est un monde où le rôle du dollar est intact et sa part plus faible.
Un vote pour l'or n'est pas un vote pour une autre monnaie. C'est un vote pour aucune monnaie, ce qui est une victoire d'une tout autre nature.
Le signal le plus net porte sur la conservation, et c'est la partie qui mérite qu'on en perde le sommeil. Les banques centrales reconsidèrent le lieu où le métal est déposé et rapatrient leurs lingots de la Fed de New York et de la Banque d'Angleterre pour les garder chez elles. La thèse est plus étroite et plus dure que tout ce qu'on peut dire de la monnaie : elle revient à faire confiance à l'actif et à se défier du coffre. La conservation est un service que les États-Unis et le Royaume-Uni vendent depuis un siècle sur la foi de n'avoir jamais, pas une fois, saisi ce qu'on leur avait confié — et une réputation de cet ordre vaut zéro jusqu'au jour où elle vaut tout.
La composition de la demande mérite elle aussi qu'on s'y arrête, car elle ne colle pas au récit. Les acheteurs ne sont pas seulement les États qui ont quelque chose à craindre — la Pologne, l'Ouzbékistan, le Kazakhstan et la Chine ont tous acheté en 2026, une liste qu'aucun fil politique unique ne traverse — et les vendeurs comptent des noms que le récit des sanctions ne laisse pas prévoir. Voilà à quoi ressemble une réallocation de portefeuille : large, sans panache, et indifférente au débat qui se tient au-dessus d'elle.
Reste le vrai problème, et il n'est pas à l'étranger. La charge nette de la dette fédérale est projetée autour de mille milliards de dollars pour l'exercice 2026, contre 885 milliards pour la défense nationale, et c'est la ligne budgétaire qui progresse le plus vite. Le statut de monnaie de réserve repose sur la profondeur du marché de la dette de l'État émetteur et sur la conviction que cet État ne s'en sortira ni par l'inflation ni par le défaut. Ces deux questions sont intérieures, et il y est répondu de l'intérieur, et mal. Le verdict du marché sur les solutions de rechange, lui, n'a pas bougé : on est passé de l'absence d'alternative à des alternatives réticentes, l'euro toujours bloqué sur l'émission commune et le renminbi toujours régional. Il demeure très difficile de concurrencer le dollar sans un marché qui ressemble un tant soit peu au marché des Treasuries — et le moyen le plus rapide d'en faire naître un serait d'abîmer le nôtre.
À lire aussi
Le Royaume-Uni se demande qui sont les vrais rentiers