La part du dollar dans les réserves recule, les banques centrales achètent de l'or
Le dollar glisse, et rien ne le rattrape
Huit points de part des réserves ont quitté le dollar en dix ans, sans qu'aucune monnaie les capte. C'est l'histoire de quelques grands détenteurs et d'une couverture contre la volatilité, pas celle d'un successeur.
Entre 2015 et 2025, la part du dollar dans les réserves de change officielles allouées est passée d'environ 64 % à environ 56 %. C'est le chiffre, il provient de la série COFER du FMI, et tous les points de vue qui s'affrontent sur ce sujet débattent des mêmes huit points. Ce que l'agrégat dissimule, c'est l'identité de ceux qui ont bougé. La lecture qu'en fait la Réserve fédérale de New York conclut que ce recul n'est nullement un basculement mondial systématique : il est le fait d'une poignée de grands détenteurs de réserves et, sur l'ensemble des pays, la position du dollar dans les portefeuilles officiels demeure pour l'essentiel intacte.
Deux phénomènes distincts aboutissent au même gros titre. Un pays peut réallouer ce qu'il détient — vendre des dollars, acheter autre chose. Ou bien un pays qui en détenait déjà moins que la moyenne peut simplement accroître ses réserves, ce qui tire l'agrégat mondial vers le bas sans que personne ait vendu le moindre dollar. Le second cas relève de l'arithmétique, non de l'intention, et il explique une bonne part d'une baisse de trois points entre 2015 et 2019, puis de deux points supplémentaires entre 2019 et 2023.
Huit points ont quitté le dollar et aucune monnaie ne les a captés. Le renminbi se situe autour de 2 %, et il s'y tient depuis des années.
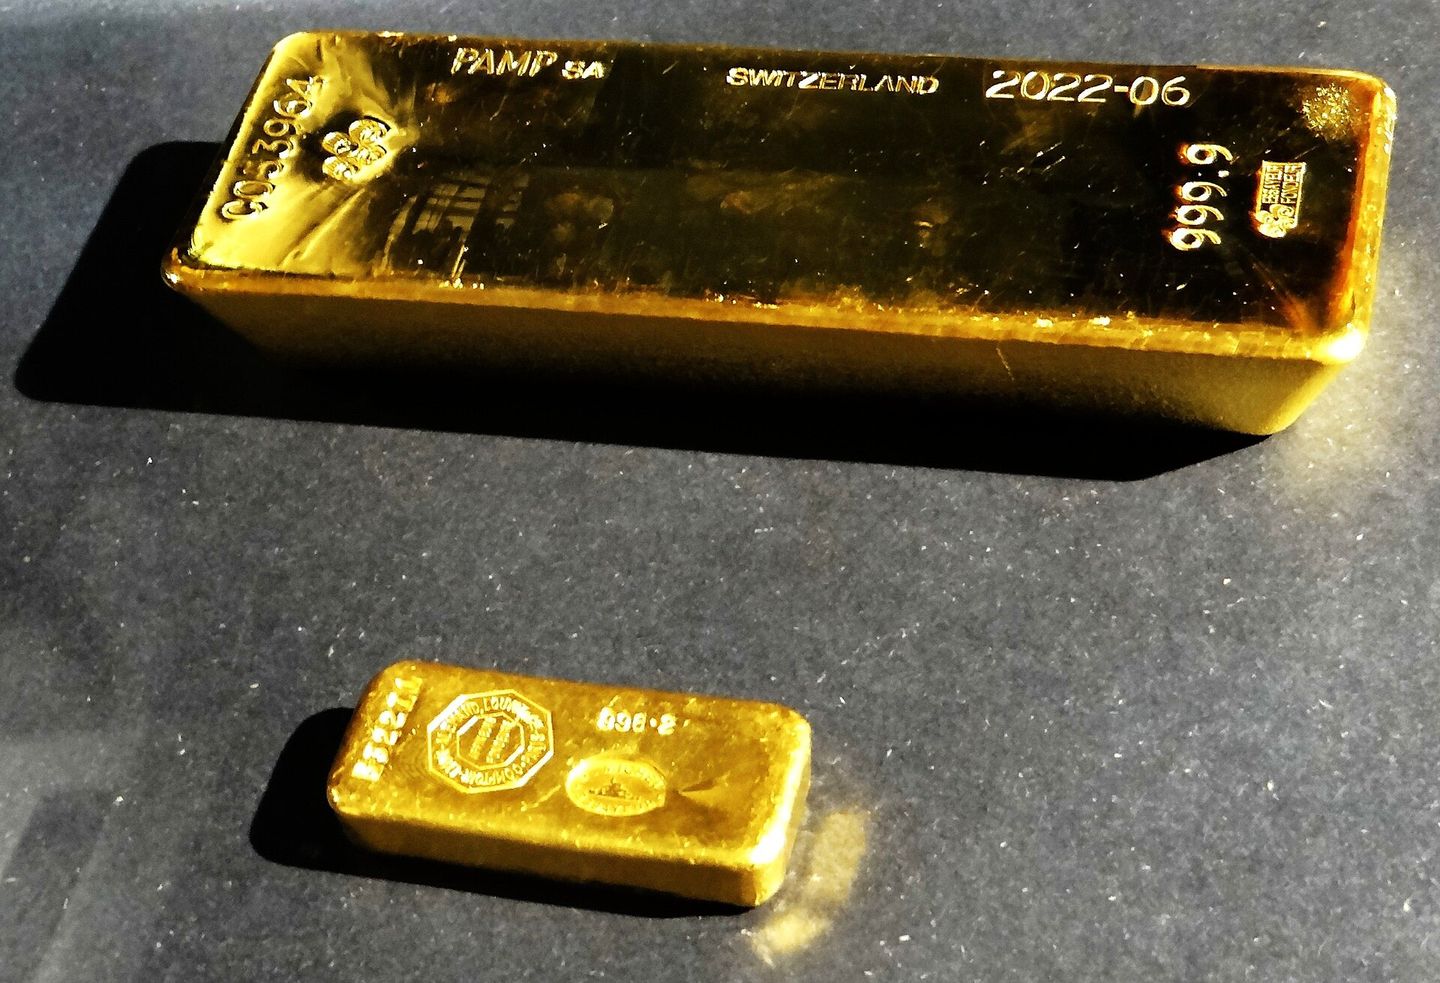
Ce qui les capte, c'est le métal, et le métal est une couverture plutôt qu'un rival. L'or représente désormais 27 % des réserves des banques centrales, contre 22 % pour les titres du Trésor américain — une première depuis 1996 — et les banques centrales ont acheté un record de 289 tonnes au seul deuxième trimestre 2026. Le premier acheteur cette année-là a été la Pologne, avec 64 tonnes : un État membre de l'Union européenne et de l'OTAN, qui n'encourt strictement aucun risque de sanctions. Quel que soit le risque couvert là, ce n'est pas la crainte de voir ses réserves gelées.
Les solutions de rechange, elles, restent où elles étaient. L'euro bute sur l'émission commune et le renminbi sur les contrôles de capitaux : Pékin ne peut à la fois tenir étroitement son système financier intérieur et offrir au monde une monnaie à laquelle celui-ci ferait assez confiance pour la détenir en volume. Le véritable problème du dollar n'est pas un concurrent. C'est qu'une décennie passée à instrumentaliser le système de paiement à des fins politiques a fini par rendre la construction de portes de sortie payante pour certains, et que le dollar plus faible réclamé par l'administration américaine ne produit pas le bénéfice commercial au nom duquel il avait été vendu.
Entre 2015 et 2025, la part du dollar dans les réserves officielles allouées est passée d'environ 64 % à environ 56 %. Le chiffre n'est pas contesté, sa source non plus : il s'agit de la série COFER du Fonds monétaire international, et tous les points de vue qui s'opposent sur ce sujet s'opposent à propos des mêmes huit points. Le désaccord porte entièrement sur ce qui les a produits, et la réponse honnête se révèle plus terne — et plus intéressante — que l'une ou l'autre des versions alarmantes proposées.
Commençons par ce que signifie « allouées », car c'est là que se joue l'essentiel. La COFER ne recense que les réserves dont les banques centrales déclarent la composition en devises. À l'intérieur de cet univers, l'analyse qu'en propose la Réserve fédérale de New York conclut qu'il ne s'agit nullement d'un basculement mondial systématique. Le mouvement est le fait d'une poignée de grands détenteurs de réserves et, d'un pays à l'autre, la position du dollar dans les portefeuilles officiels demeure pour l'essentiel intacte. L'agrégat est une moyenne pondérée, et une moyenne pondérée bouge dès lors que les pondérations bougent, que les préférences aient changé ou non.
Deux canaux existent, et on les confond régulièrement en un seul. Le premier est celui des préférences : un pays réalloue ce qu'il détient, vend du dollar et achète autre chose. C'est le canal que chacun imagine lorsque paraît le titre. Le second est celui de la taille : un pays qui détenait déjà moins de dollars que la moyenne voit simplement ses réserves croître, et l'agrégat mondial baisse sans qu'un seul dollar ait changé de mains. Ce second canal relève de l'arithmétique plutôt que de l'intention, et il explique une large part de la baisse — trois points entre 2015 et 2019, deux points supplémentaires entre 2019 et 2023 —, un rythme qui exigerait près d'un siècle pour aboutir à ce que quiconque appellerait une transition.
Huit points ont quitté le dollar et aucune monnaie ne les a recueillis. Le renminbi est à environ 2 %, et il est à environ 2 % depuis des années.
Cette absence est le fait que les lectures dramatiques doivent escamoter. Une part de réserves est une part de quelque chose : si le dollar perd une course, quelqu'un la gagne, et personne ne la gagne. Le renminbi est resté aux alentours de 2 % pendant toute la période de son ascension supposée. L'euro se tient où il se tient depuis la crise financière. Ce qui a effectivement absorbé les huit points, c'est une longue traîne de monnaies plus petites — dollars canadien et australien, won, couronne suédoise — détenues en quantités modestes par de nombreux détenteurs : c'est à cela que ressemble la diversification de portefeuille lorsqu'elle est conduite par des gestionnaires de risque plutôt que par des stratèges.
L'autre réceptacle est le métal, et le métal est une couverture, non un concurrent. L'or représente désormais 27 % des réserves des banques centrales, contre 22 % pour les titres du Trésor américain, une première depuis 1996, et les banques centrales en ont acheté 289 tonnes au seul deuxième trimestre 2026, un record. La lecture évidente veut qu'il s'agisse de la crainte des sanctions ; cette lecture évidente bute sur sa propre donnée la plus massive. Le premier acheteur, cette année-là, a été la Pologne, avec 64 tonnes : un État membre de l'Union européenne et de l'OTAN, qui n'encourt de la part de personne un risque plausible de gel de ses réserves. Ce contre quoi Varsovie se couvre, ce n'est pas cela. Ce sont les droits de douane, la volatilité et un environnement de politique publique qui change au rythme des annonces — les raisons ordinaires pour lesquelles un gérant achète un actif qui n'est la dette de personne.
Rien de tout cela ne signifie que tout va bien. Deux choses ne vont pas. La première : une décennie d'usage du système de paiement comme instrument de politique a rendu payante, pour certains, la construction des sorties. La guerre et les sanctions ont accéléré l'usage effectif des circuits chinois, des contreparties du transport maritime réglant en renminbi pour la seule raison d'échapper à la plomberie du dollar ; c'est un mécanisme, non une humeur. La seconde : le dollar plus faible que cette administration appelait de ses vœux arrive sans le gain commercial au nom duquel il avait été promu. Le problème du dollar n'est pas que quelque chose le remplace. C'est que ses dépositaires persistent à traiter comme un levier un actif dont toute la valeur tient à sa prévisibilité.
À lire aussi
Le Royaume-Uni se demande qui sont les vrais rentiers