Le Royaume-Uni se demande qui sont les vrais rentiers
L'État a fabriqué ces rentes, puis les a déclarées imméritées
La Banque d'Angleterre admet désormais que ses rachats d'obligations ont enrichi les actionnaires plutôt que l'économie. L'impôt sur la fortune punit ceux qui ont subi l'opération et laisse la machine tourner.
En juillet, les responsables de la Banque d'Angleterre ont eux-mêmes concédé que les rachats d'obligations de la période de crise avaient « garni les poches des investisseurs plutôt que de stimuler l'économie ». Le Telegraph l'a mis en chapô sans l'adoucir : l'expérience à 20 milliards de livres de Threadneedle Street « n'a fait qu'enrichir les actionnaires ». Rapprochez cela de l'accusation selon laquelle le Royaume-Uni serait devenu une société de rentiers, et l'enchaînement saute aux yeux. Les rentes n'ont pas été volées par les épargnants. Elles ont été créées dans une banque centrale, délibérément, puis remises à quiconque possédait déjà un actif.
C'est pourquoi le remède proposé est pris à l'envers. Sherelle Jacobs soutient que l'impôt sur la fortune que le Labour rumine « n'est pas seulement irréalisable en pratique. C'est une abomination morale » — qu'il « constitue un vol de propriété, une violation du droit de l'individu sur une richesse justement acquise », prélevé sur des actifs « déjà imposés sur leurs plus-values, leurs intérêts et leurs dividendes ». Le grief le plus aigu vise la droite elle-même : depuis la chute de Thatcher, les conservateurs ont « cédé le terrain moral à la gauche » et n'ont plus argumenté que par la courbe de Laffer, comme si le capitalisme était une nécessité regrettable et non ce qui a produit cette richesse en premier lieu.
L'État a imprimé la hausse des actifs, l'a regardée se produire, et propose à présent de taxer ceux à qui elle est arrivée. Ce n'est pas une correction. C'est se resservir.
Rien de tout cela ne défend le triple verrou des retraites, et c'est là que la lecture cesse d'être un réflexe. La chronique de Philip Johnston paraît sous ce titre : « une réforme d'ensemble du triple verrou s'impose, parce que le système entier est tout bonnement intenable financièrement » ; et Mel Stride, alors ministre du Travail et des Retraites, déclarait en décembre 2024 que le verrou n'était pas soutenable et ne pourrait durer éternellement. Une formule qui remonte à cliquet quoi que fasse l'économie est une créance sur des contribuables futurs que personne n'a consultés ; elle ne relève de la propriété privée en aucun des sens défendus au paragraphe précédent.
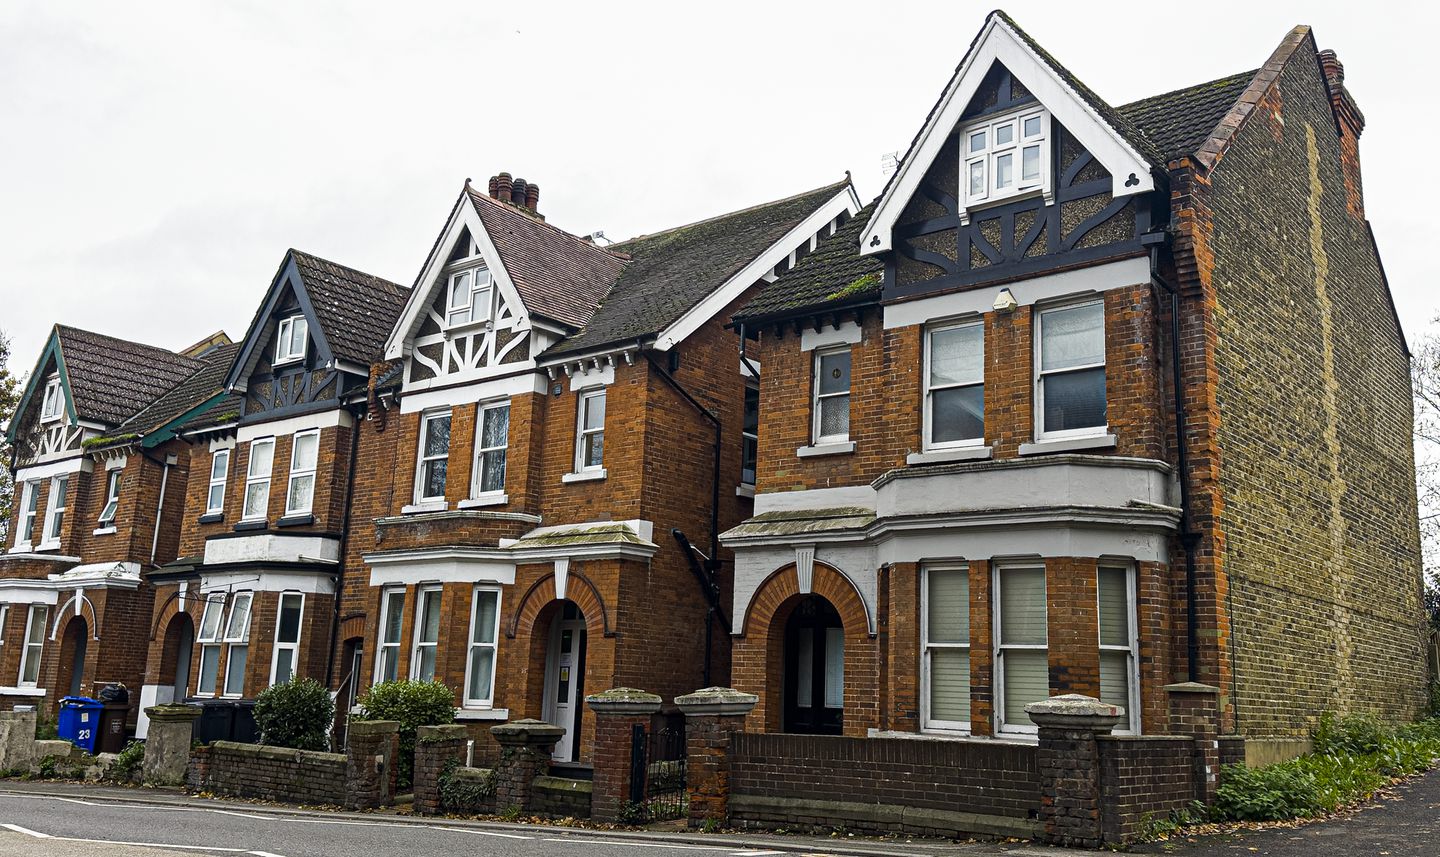
Le même test appliqué au logement donne la même réponse. La pression exercée sur le gouvernement pour un « double verrou » plafonnant les loyers traite le bailleur comme la cause plutôt que comme le fournisseur, et tous les encadrements de loyers jamais tentés ont retiré des logements du marché au lieu d'en faire baisser le prix. La contre-proposition de Reform — des logements neufs exonérés d'impôt pour relancer l'investissement locatif — part du même diagnostic, les loyers sont trop élevés, et joue sur l'offre plutôt que sur un plafond. L'un de ces instruments construit des logements. L'autre rationne ceux qui existent.
En juillet, les responsables de la Banque d'Angleterre ont concédé que les rachats d'obligations de la période de crise avaient « garni les poches des investisseurs plutôt que de soutenir l'économie ». Le Telegraph l'a mis en chapeau sans l'adoucir : l'expérience à 20 milliards de livres de Threadneedle Street « n'a fait qu'enrichir les actionnaires ». Rapprochez cela du réquisitoire selon lequel la Grande-Bretagne serait devenue une société de rentiers, et l'enchaînement saute aux yeux. Les rentes n'ont pas été discrètement dérobées par des épargnants pendant que le pays regardait ailleurs. Elles ont été fabriquées dans une banque centrale, délibérément, au titre d'une politique assumée, et remises à quiconque possédait déjà un actif — ce qui est un autre fait, avec un autre coupable et un autre remède.
D'où le caractère inversé du remède proposé. Sherelle Jacobs soutient que l'impôt sur la fortune que le Labour tourne et retourne « n'est pas seulement irréalisable en pratique. C'est une abomination morale » — qu'il « relève de la spoliation, en violation du droit de l'individu sur une richesse justement acquise », prélevé sur des actifs « déjà taxés sur leurs plus-values, leurs intérêts et leurs dividendes ». Le grief le plus mordant vise la droite elle-même plutôt que le Labour : depuis la chute de Thatcher, les conservateurs ont « abandonné le terrain moral à la gauche » et n'ont plus plaidé qu'au nom de la courbe de Laffer et du risque de fuite des capitaux, comme si le capitalisme était une nécessité fâcheuse, à défendre au nom de l'efficacité et jamais au nom de la justice.
L'État a imprimé la flambée des actifs, l'a regardée se produire, et propose aujourd'hui de taxer ceux à qui elle est tombée dessus. Ce n'est pas une correction. C'est l'État qui se ressert.
L'objection évidente est que l'argument est commode : on accuse l'État, et le bénéficiaire garde le produit. Elle mérite une réponse plutôt qu'un haussement d'épaules. Cette réponse est que le bénéficiaire n'est pas celui que désigne la caricature. Le propriétaire médian d'une maison hypothéquée dans le Sud-Est anglais n'a pas fait campagne pour l'assouplissement quantitatif et ne peut réaliser sa plus-value qu'en rachetant une maison au même prix gonflé. Un impôt sur l'actif net atteint ce ménage bien avant d'atteindre quiconque dispose d'un family office, parce que le family office est mobile et la maison ne l'est pas. Tous les impôts sur la fortune en Europe l'ont découvert à leur tour, ce qui explique que la plupart aient été abrogés par les gouvernements mêmes qui les avaient institués.
Rien de tout cela ne défend le triple verrou des retraites, et c'est ici que la lecture cesse d'être un réflexe. La chronique de Philip Johnston paraît sous la ligne « une réforme d'ensemble du triple verrou s'impose, parce que le système tout entier est tout simplement hors de nos moyens », et Mel Stride, alors ministre du Travail et des Retraites, déclarait en décembre 2024 que le mécanisme était insoutenable et ne pourrait pas durer indéfiniment. Une formule à cliquet, indexée sur le plus élevé de trois indices quoi que fasse l'économie, constitue une créance permanente sur des contribuables futurs que nul n'a consultés. C'est un transfert, non un droit de propriété, et rien dans ce qui précède ne le défend.
Le même test appliqué au logement donne la même réponse. La pression exercée sur le gouvernement pour un « double verrou » plafonnant les loyers prend le bailleur pour la cause plutôt que pour le fournisseur, et l'encadrement des loyers a un bilan : il retire des logements du marché au lieu d'en abaisser le prix, et les logements qu'il retire sont ceux des petits propriétaires les moins capables d'en absorber le coût. La contre-offre de Reform, des logements neufs exonérés d'impôt pour ranimer l'investissement locatif, part du diagnostic identique — loyers trop élevés, jeunes exclus de l'accession à la propriété — et mise sur l'offre plutôt que sur un plafond. L'un de ces instruments produit des logements ; l'autre rationne ceux qui existent déjà et appelle cela l'équité.
La lecture n'est donc pas que rien ne va. Quelque chose ne va manifestement pas quand une génération ne peut plus acheter les maisons que ses parents possèdent. Elle est que le diagnostic a été braqué sur le mauvais organe. L'argent bon marché a gonflé les actifs, le droit de l'urbanisme a maintenu l'offre bloquée pendant ce temps, et une formule de retraite y ajoute, par cliquet, une créance de plus. Défaites ces trois-là et les rentes retombent d'elles-mêmes. Prélevez 2 % sur l'actif net et vous aurez déplacé de l'argent une fois, appris aux plus mobiles le chemin de la sortie, et laissé chacun des trois mécanismes exactement où il était.
À lire aussi
L'Amérique et l'Iran se disputent le contrôle du détroit d'Ormuz