Le Royaume-Uni se demande qui sont les vrais rentiers
Le rentier, c'est le bailleur, pas votre grand-mère
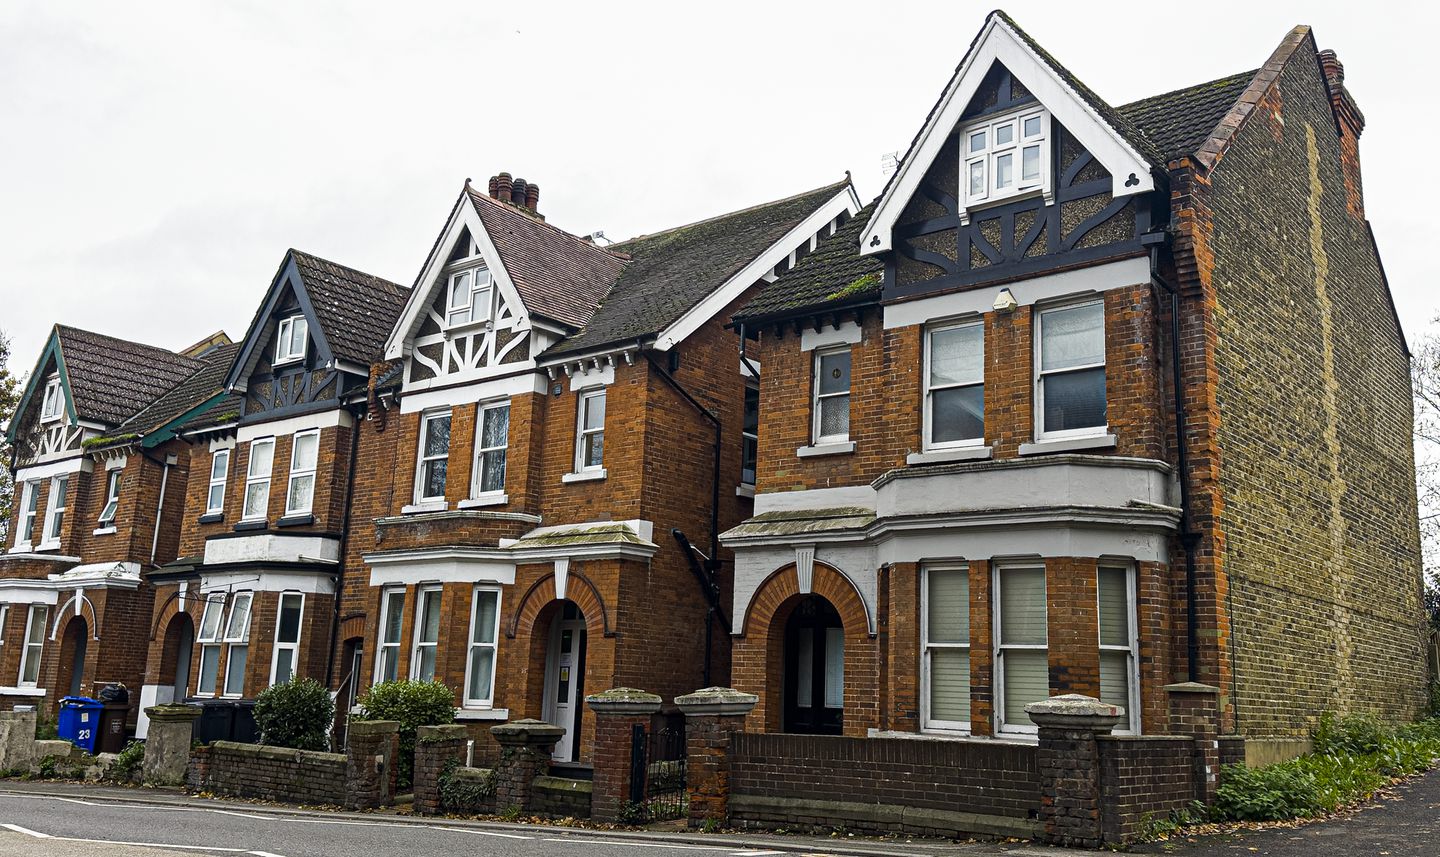
Le Royaume-Uni compte plus de logements que de ménages et, selon certains décomptes, près d'un million de logements vacants. Accuser une génération, c'est ce qui permet au bailleur de rester hors du cadre.
Tribune ouvre sa démonstration sur le fait qui trahit tout le reste : nous vivons une époque où les bailleurs ont été requalifiés en travailleurs. La thèse de Nick Bano, dans Against Landlords, est que la crise britannique du logement « tient moins à l'offre qu'à un secteur locatif privé hypertrophié — avec une classe petite-bourgeoise de bailleurs idéalement placée pour tirer profit du coût élevé du logement, aux dépens d'une masse croissante de locataires paupérisés ». Pas une génération. Une position dans un marché, occupée par qui l'occupe.
Le parc de logements lui donne raison. Le locatif privé a explosé depuis la fin des années 1970, pendant que le pays se retrouvait avec plus de logements que de ménages, plus de pièces par habitant que la plupart de ses voisins européens et des centaines de milliers de logements vides — près d'un million selon certains décomptes, soit environ un sur vingt-cinq. Une pénurie qui coexiste avec un million de maisons vides n'est pas une pénurie de maisons. C'est une pénurie de maisons que l'on puisse payer : un autre problème, avec d'autres propriétaires.
Dressez les jeunes contre les vieux : au bout du compte, les uns comme les autres verseront leur loyer aux mêmes.
Ce qui pousse les prix, c'est le traitement du logement comme actif financier. Investisseurs, bailleurs et acquéreurs achètent des logements comme placement et en font monter le prix à force d'enchères ; comme la masse de crédit disponible pour acheter du logement est élastique, le mécanisme s'alimente lui-même. Tribune retourne l'argument contre Bano lui-même, dont l'intervention maintient la finance internationale hors de l'acte d'accusation. La recension a le dessus : la financiarisation n'est pas une importation étrangère, c'est ce qu'est devenu le marché hypothécaire national une fois le crédit dérégulé et l'État sorti de la construction.
Et ce que les jeunes ont perdu, ils l'ont perdu en salaire avant de l'avoir perdu en héritage. En 2023, la stagnation des rémunérations depuis la crise laissait les salariés en moyenne 11 000 livres par an en dessous de la trajectoire d'avant-crise, et 4 000 livres derrière leurs homologues allemands ; en 2022, 56 % des salariés gagnant moins que le minimum vital déclaraient recourir à l'aide alimentaire. Aucune grand-mère n'a fait cela. Ce sont les employeurs, une décennie d'austérité et un marché du logement auquel personne n'a voulu toucher.
Tribune ouvre sa démonstration sur le fait qui vend la mèche : nous vivons une époque où les bailleurs ont été redéfinis en travailleurs. La thèse de Nick Bano dans Against Landlords est que la crise du logement britannique « tient moins à l'offre qu'à un secteur locatif privé hypertrophié — avec une classe petite-bourgeoise de bailleurs idéalement placée pour encaisser des coûts du logement élevés aux dépens d'une masse croissante de locataires paupérisés ». Non pas une génération. Une position dans un marché, occupée par quiconque l'occupe — et c'est bien pourquoi le récit générationnel n'est pas seulement faux : il sert quelqu'un.
Le parc immobilier lui donne raison, et les chiffres n'ont rien de confidentiel. Le locatif privé a explosé depuis la fin des années 1970, tandis que le pays se retrouvait avec plus de logements que de ménages, davantage de pièces par habitant que la plupart des pays européens, et des centaines de milliers de logements vides — près d'un million selon certains décomptes, environ un sur vingt-cinq. Une pénurie qui coexiste avec un million de maisons vides n'est pas une pénurie de maisons. C'est une pénurie de logements que quiconque puisse payer, ce qui est un tout autre problème, avec de tout autres bénéficiaires, et que l'on ne résoudra pas en jetant les règles d'urbanisme au bûcher pour faire plaisir aux promoteurs, en espérant que ça suffise.
Montez les jeunes contre les vieux et, au bout du compte, les deux paieront leur loyer aux mêmes personnes.
Ce qui pousse les prix vers le haut, c'est le traitement du logement comme actif financier. Investisseurs, bailleurs et acquéreurs ordinaires achètent des logements en tant que placements et, ensemble, font monter les enchères ; comme la masse de crédit disponible pour l'immobilier est élastique, le mécanisme s'auto-entretient, et la hausse des prix devient elle-même la raison d'acheter. Tribune retourne l'argument contre Bano lui-même, dont l'intervention laisse le capital financier international hors du réquisitoire au motif que la finance britannique n'est pas plus tendre. La recension a l'avantage sur le point qui compte : la financiarisation n'est pas une importation étrangère qu'on arrêterait à la frontière. C'est ce qu'est devenu le marché hypothécaire national une fois le crédit dérégulé, le parc social vidé par le right to buy, et l'État retiré de la construction.
L'objection d'en face, c'est que l'arithmétique reste l'arithmétique quelle que soit la rhétorique — qu'il faudra bien qu'une population active plus réduite paie les retraites et la santé d'une population âgée plus nombreuse, et que le dire n'est pas une infamie. C'est exact, et ce n'est pas ce qu'on nous oppose vraiment. Le litige porte sur ce qu'il faut en faire. Une réponse taxe le salaire d'une infirmière qui ne possédera jamais rien pour financer un transfert vers un ménage propriétaire de deux maisons. L'autre taxe la deuxième maison. Les deux sont de la redistribution ; une seule est décrite comme telle.
Et la perte que les jeunes ont réellement subie est une perte de salaire avant d'être une perte d'héritage. En 2023, la stagnation des rémunérations depuis la crise laissait les salariés britanniques en moyenne 11 000 livres par an en dessous de ce qu'aurait donné la poursuite des tendances d'avant-crise, et 4 000 livres derrière leurs homologues allemands ; en 2022, 56 % des travailleurs dont le salaire est inférieur au coût minimal de la vie déclaraient avoir recours à l'aide alimentaire. Cela ne s'est pas produit parce que la grand-mère de quelqu'un touchait sa retraite. Cela s'est produit parce que les employeurs ont comprimé les salaires quinze années durant, parce que l'austérité a démantelé les infrastructures sociales qui amortissaient le choc, et parce que tous les gouvernements de la période ont pris la hausse des prix de l'immobilier pour une preuve de réussite.
C'est pourquoi cette lecture refuse la question telle qu'elle est posée. Les retraités ne sont pas une classe ; la plupart sont des gens qui ont travaillé, et beaucoup sont pauvres. Le bailleur est une classe, le gestionnaire d'actifs est une classe, et la compagnie des eaux privatisée qui facture à un ménage la pluie qui lui tombe dessus est une institution avec des actionnaires et un nom. Quand il ne reste plus que l'économie de rente — quand un ménage locataire ne travaille plus, en définitive, que pour payer les intérêts d'un autre — ce qu'il faut nommer, c'est l'intérêt et celui qui l'encaisse, pas l'année de naissance du voisin de palier.
À lire aussi
L'Amérique et l'Iran se disputent le contrôle du détroit d'Ormuz